Domain tarif-info.de kaufen?
Wir ziehen mit dem Projekt
tarif-info.de um.
Sind Sie am Kauf der Domain
tarif-info.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tarif-info.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
NZR Hutschienenzähler digital DHZS01 Tarif (57320218)Einleitung Der NZR Hutschienenzähler digital DHZS01 Tarif ist ein digitales Messgerät zur Erfassung von Stromverbrauch auf Hutschienenmontage. Eigenschaften • Digitaler 2-Tarifzähler zur Messung positiver Wirkenergie in 4-Leiternetzen \n• Drehstromzähler mit Direktmessung und 3-zeiliger LCD-Displayanzeige \n• Anzeige von Energiewert, Leistung, Spannung, Strom, Leistungsfaktor, Frequenz und Momentanwerten \n• Bedientaste zur Displayumschaltung und Geräteparametrierung \n• Installationsfehlererkennung integriert \n• Impulsausgang mit OptoMOSFET-Ausführung, einstellbarer Impulsfaktor und Impulslänge \n• Montage auf Tragschiene gemäß EN 50022 (TS 35) \n• EG Baumusterprüfbescheinigung nach Richtlinie 2004/22/EG (MID) \n• Kompakte Bauform mit Schutzklasse IP20 \n• Betriebstemperaturbereich von -25 bis +55 °C \n• Hohe Genauigkeit der Wirkenergieerfassung (Klasse B, 1 %) \n• Niedriger Eigenverbrauch pro Phase \n• Vielseitig einsetzbar mit verschiedenen Ausführungen für unterschiedliche Leiter- und Spannungssysteme verfügbar Lieferumfang • 1 x digitaler Hutschienenzähler DHZS01 Tarif (57320218)234,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eberle, Andreas: info.info. , Die Weltanschauung des Mechanismus - die auf der wissenschaftlichen Annahme beruht, dass das Universum wie eine Art riesiges Uhrwerk funktioniert - führte im 19. Jahrhundert zu einem Umbruch der Gesellschaft, beeinflusste und erschuf politische Systeme und bestimmt noch maßgeblich das Denken und die Gesinnung in unserer heutigen Zeit. Diese mechanistische Philosophie wurde jedoch von der Wissenschaft selbst entzaubert, sie hat sich schlichtweg als falsch erwiesen. Ist unsere heutige Gesellschaft also auf einem Irrtum gegründet? Physikalische Phänomene, wie z. B. Elektronen, die in den Zahlenverhältnissen der Musikintervalle "musizieren" und Planeten, die in denselben Zahlenverhältnissen "klingen", faszinierten Andreas Eberle (Jahrgang 1966) schon seit seinem Studium an der Hochschule für Musik und darstellende Kunst in Wien. Vom Mikrokosmos bis hin zum Makrokosmos schien es eine Ordnung zu geben, die kein Zufall sein konnte. Diese Erkenntnis und die Aussage eines renommierten Physikers über den fundamentalen Baustein des Universums inspirierten ihn zu weitreichenden Recherchen und zum Verfassen dieses Buches. , Sonstige > Innenausstattung , Erscheinungsjahr: 20250605, Autoren: Eberle, Andreas, Seitenzahl/Blattzahl: 114, Keyword: Gesellschaft; Philosophie; Physik, Fachschema: Philosophie / Gesellschaft, Politik, Staat, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 10, Gewicht: 300, Produktform: Kartoniert,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
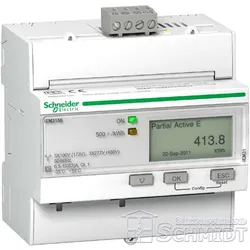
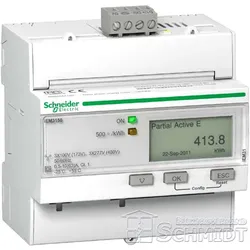
Schneider IEM3150 - Energiezähler dreiphasig, 1 Tarif, Direktmessung 63ASchneider IEM3150Eigenschaften:Kommunikationsprotokoll: Modbus RTU 9,6, 19,2 und 38,4 kBaud gerade/ungerade oder keine Parität - Versorgungsspannung: 230/400V AC- Frequenz: 50/60 Hz- Arbeitsbereich Anschluss: DirektanschlussGeeicht: nein232,25 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
NZR Hutschienenzähler digital DHZS01 Tarif (57320218)Einleitung Der NZR Hutschienenzähler digital DHZS01 Tarif ist ein digitales Messgerät zur Erfassung von Stromverbrauch auf Hutschienenmontage. Eigenschaften • Digitaler 2-Tarifzähler zur Messung positiver Wirkenergie in 4-Leiternetzen \n• Drehstromzähler mit Direktmessung und 3-zeiliger LCD-Displayanzeige \n• Anzeige von Energiewert, Leistung, Spannung, Strom, Leistungsfaktor, Frequenz und Momentanwerten \n• Bedientaste zur Displayumschaltung und Geräteparametrierung \n• Installationsfehlererkennung integriert \n• Impulsausgang mit OptoMOSFET-Ausführung, einstellbarer Impulsfaktor und Impulslänge \n• Montage auf Tragschiene gemäß EN 50022 (TS 35) \n• EG Baumusterprüfbescheinigung nach Richtlinie 2004/22/EG (MID) \n• Kompakte Bauform mit Schutzklasse IP20 \n• Betriebstemperaturbereich von -25 bis +55 °C \n• Hohe Genauigkeit der Wirkenergieerfassung (Klasse B, 1 %) \n• Niedriger Eigenverbrauch pro Phase \n• Vielseitig einsetzbar mit verschiedenen Ausführungen für unterschiedliche Leiter- und Spannungssysteme verfügbar Lieferumfang • 1 x digitaler Hutschienenzähler DHZS01 Tarif (57320218)234,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eberle, Andreas: info.info. , Die Weltanschauung des Mechanismus - die auf der wissenschaftlichen Annahme beruht, dass das Universum wie eine Art riesiges Uhrwerk funktioniert - führte im 19. Jahrhundert zu einem Umbruch der Gesellschaft, beeinflusste und erschuf politische Systeme und bestimmt noch maßgeblich das Denken und die Gesinnung in unserer heutigen Zeit. Diese mechanistische Philosophie wurde jedoch von der Wissenschaft selbst entzaubert, sie hat sich schlichtweg als falsch erwiesen. Ist unsere heutige Gesellschaft also auf einem Irrtum gegründet? Physikalische Phänomene, wie z. B. Elektronen, die in den Zahlenverhältnissen der Musikintervalle "musizieren" und Planeten, die in denselben Zahlenverhältnissen "klingen", faszinierten Andreas Eberle (Jahrgang 1966) schon seit seinem Studium an der Hochschule für Musik und darstellende Kunst in Wien. Vom Mikrokosmos bis hin zum Makrokosmos schien es eine Ordnung zu geben, die kein Zufall sein konnte. Diese Erkenntnis und die Aussage eines renommierten Physikers über den fundamentalen Baustein des Universums inspirierten ihn zu weitreichenden Recherchen und zum Verfassen dieses Buches. , Sonstige > Innenausstattung , Erscheinungsjahr: 20250605, Autoren: Eberle, Andreas, Seitenzahl/Blattzahl: 114, Keyword: Gesellschaft; Philosophie; Physik, Fachschema: Philosophie / Gesellschaft, Politik, Staat, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 10, Gewicht: 300, Produktform: Kartoniert,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Schneider IEM3150 - Energiezähler dreiphasig, 1 Tarif, Direktmessung 63ASchneider IEM3150Eigenschaften:Kommunikationsprotokoll: Modbus RTU 9,6, 19,2 und 38,4 kBaud gerade/ungerade oder keine Parität - Versorgungsspannung: 230/400V AC- Frequenz: 50/60 Hz- Arbeitsbereich Anschluss: DirektanschlussGeeicht: nein232,25 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Schneider IEM3250 - Energiezähler dreiphasig, 1 Tarif, Direktmessung 5ASchneider IEM3250Eigenschaften:Kommunikationsprotokoll: Modbus RTU 9,6, 19,2 und 38,4 kBaud gerade/ungerade oder keine Parität - Versorgungsspannung: 230/400V AC- Frequenz: 50/60 Hz- Arbeitsbereich217,54 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.