Domain tarif-info.de kaufen?
Wir ziehen mit dem Projekt
tarif-info.de um.
Sind Sie am Kauf der Domain
tarif-info.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tarif-info.de kaufen?
Wie viel darf eine Unfallversicherung kosten?
Wie viel eine Unfallversicherung kosten darf, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Leistungsumfang, dem Alter und Gesundheitszustand der versicherten Person, der Vertragslaufzeit und dem Anbieter. Es ist wichtig, dass man sich vor Abschluss einer Unfallversicherung über die individuellen Bedürfnisse und finanziellen Möglichkeiten im Klaren ist. Ein Vergleich verschiedener Angebote kann dabei helfen, eine passende und bezahlbare Versicherung zu finden. Zudem sollte man darauf achten, dass man nicht zu viel für Leistungen bezahlt, die man möglicherweise gar nicht benötigt. **
Wer trägt die Kosten der Unfallversicherung?
Wer trägt die Kosten der Unfallversicherung hängt von verschiedenen Faktoren ab. In der Regel übernimmt der Arbeitgeber die Kosten für die gesetzliche Unfallversicherung seiner Mitarbeiter. Selbstständige müssen die Kosten hingegen selbst tragen. Bei privaten Unfallversicherungen zahlt der Versicherte in der Regel selbst die Beiträge. Die Kosten für die gesetzliche Unfallversicherung werden durch Beiträge der Arbeitgeber finanziert, während die Beiträge für private Unfallversicherungen individuell je nach Risikoprofil des Versicherten festgelegt werden. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Private Unfallversicherung, Fachbücher von Volker DittrichDieses Buch stellt medizinische Fragestellungen im Rahmen der privaten Unfallversicherung für erst- und weiterbehandelnde Ärzte und Gutachter dar. Es beinhaltet erforderliche Atteste für die Geltendmachung von Ansprüchen ebenso wie spezialisierte Berichte. Über elektronisches Zusatzmaterial haben Versicherer und Krankenhäuser sowie niedergelassene Ärzte Zugriff zu den speziellen Berichten.124,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Unfallversicherung, Fachbücher von Andreas KlothDas Handbuch zur privaten Unfallversicherung bietet eine umfassende und systematische Darstellung des relevanten Rechtsrahmens. Es wurde grundlegend überarbeitet und orientiert sich an den Allgemeinen Unfallversicherungsbedingungen (AUB) 2020. Die Neuauflage berücksichtigt die aktuellsten Entwicklungen in Gesetzgebung und Rechtsprechung. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken unterstützen die Verständlichkeit und Praxisrelevanz des Werkes. Ein ausführlicher prozessualer Teil behandelt wichtige Aspekte wie Darlegungs- und Beweislast sowie Fristen. Die Themen reichen von den Rechtsgrundlagen über den Abschluss des Versicherungsvertrages bis hin zu spezifischen Leistungsarten wie Unfallrente und Krankenhaustagegeld. Dieses Fachbuch richtet sich an Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter sowie Sachbearbeiterinnen und Sachbearbeiter in der Versicherungsbranche.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neuester Eisenbahn-Güter-Tarif, Sachbücher von Franz ScheinerBücher zählen bis heute zu den wichtigsten kulturellen Errungenschaften der Menschheit. Ihre Erfindung war mit der Einführung des Buchdrucks ähnlich bedeutsam wie die des Internets: Erstmals wurde eine massenweise Weitergabe von Informationen möglich. Bildung, Wissenschaft, Forschung, aber auch die Unterhaltung wurden auf neuartige, technisch wie inhaltlich revolutionäre Basis gestellt. Bücher verändern die Gesellschaft bis heute. Die technischen Möglichkeiten des Massenbuchdrucks führten zu einem radikalen Zuwachs an Titeln im 18. und 19. Jahrhundert. Dennoch waren die Rahmenbedingungen immer noch ganz andere als heute: Wer damals ein Buch schrieb, verfasste oftmals ein Lebenswerk. Dies spiegelt sich in der hohen Qualität alter Bücher wider. Leider altern Bücher. Papier ist nicht für die Ewigkeit gemacht. Daher haben wir es uns zur Aufgabe gemacht, das Wissen der Menschheit zu konservieren und alte Bücher in möglichst hoher Qualität zu niedrigen Preisen verfügbar zu machen.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel sollte eine Unfallversicherung kosten?
Wie viel eine Unfallversicherung kosten sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Leistungsumfang, dem Alter und Gesundheitszustand der versicherten Person sowie der Berufsgruppe. Generell kann man sagen, dass eine gute Unfallversicherung je nach Leistungen und Risikoprofil zwischen 50 und 200 Euro pro Jahr kosten kann. Es ist wichtig, sich vor Vertragsabschluss genau zu informieren und verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhälbntis zu finden. Zudem sollte man darauf achten, dass die Versicherung individuell auf die eigenen Bedürfnisse zugeschnitten ist, um im Ernstfall optimal abgesichert zu sein. **
-
Was sollte eine gute Unfallversicherung kosten?
Was sollte eine gute Unfallversicherung kosten? Die Kosten für eine gute Unfallversicherung können je nach Anbieter, Leistungsumfang und individuellen Bedürfnissen variieren. Es ist wichtig, dass die Versicherungssumme ausreichend hoch ist, um im Falle eines Unfalls alle Kosten abzudecken. Zudem sollten auch Leistungen wie Invaliditäts- oder Todesfallleistungen berücksichtigt werden. Ein angemessener Preis für eine gute Unfallversicherung liegt in der Regel zwischen 100 und 300 Euro pro Jahr, kann aber auch höher sein, je nach individuellen Faktoren. Es lohnt sich, verschiedene Angebote zu vergleichen, um die beste und gleichzeitig bezahlbare Versicherung zu finden. **
-
Wer trägt die Kosten für die Unfallversicherung?
Wer trägt die Kosten für die Unfallversicherung hängt von verschiedenen Faktoren ab. In der Regel übernimmt der Arbeitgeber die Kosten für die gesetzliche Unfallversicherung seiner Mitarbeiter. Selbstständige müssen die Kosten für ihre Unfallversicherung in der Regel selbst tragen. Bei privaten Unfallversicherungen trägt der Versicherungsnehmer die Kosten. Es ist wichtig, die genauen Bedingungen und Kosten der Unfallversicherung zu prüfen, um sicherzustellen, wer letztendlich für die Kosten aufkommt. **
-
Was sind die verschiedenen Leistungen, die eine Unfallversicherung bietet, und was ist der beste Weg, um einen passenden Tarif zu finden?
Eine Unfallversicherung bietet Leistungen wie Invaliditäts- und Todesfallleistungen, Krankenhaustagegeld und Unfallrente. Um einen passenden Tarif zu finden, sollte man die individuellen Bedürfnisse und Risiken berücksichtigen, verschiedene Angebote vergleichen und sich gegebenenfalls von einem Versicherungsberater beraten lassen. Es ist wichtig, auf die Vertragsbedingungen, Deckungssummen und Ausschlüsse zu achten, um den optimalen Schutz zu erhalten. **
Welches Angebot gibt es für den o2 Grow Tarif?
Der o2 Grow Tarif bietet eine Flatrate für Telefonie und SMS in alle deutschen Netze sowie eine Internet-Flat mit Highspeed-Datenvolumen. Zudem beinhaltet der Tarif eine EU-Roaming-Flat, sodass man auch im Ausland zu den gleichen Konditionen telefonieren, simsen und surfen kann. **
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
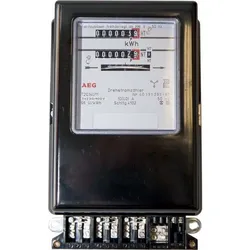
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Private Unfallversicherung, Fachbücher von Volker DittrichDieses Buch stellt medizinische Fragestellungen im Rahmen der privaten Unfallversicherung für erst- und weiterbehandelnde Ärzte und Gutachter dar. Es beinhaltet erforderliche Atteste für die Geltendmachung von Ansprüchen ebenso wie spezialisierte Berichte. Über elektronisches Zusatzmaterial haben Versicherer und Krankenhäuser sowie niedergelassene Ärzte Zugriff zu den speziellen Berichten.124,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel darf eine Unfallversicherung kosten?
Wie viel eine Unfallversicherung kosten darf, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Leistungsumfang, dem Alter und Gesundheitszustand der versicherten Person, der Vertragslaufzeit und dem Anbieter. Es ist wichtig, dass man sich vor Abschluss einer Unfallversicherung über die individuellen Bedürfnisse und finanziellen Möglichkeiten im Klaren ist. Ein Vergleich verschiedener Angebote kann dabei helfen, eine passende und bezahlbare Versicherung zu finden. Zudem sollte man darauf achten, dass man nicht zu viel für Leistungen bezahlt, die man möglicherweise gar nicht benötigt. **
-
Wer trägt die Kosten der Unfallversicherung?
Wer trägt die Kosten der Unfallversicherung hängt von verschiedenen Faktoren ab. In der Regel übernimmt der Arbeitgeber die Kosten für die gesetzliche Unfallversicherung seiner Mitarbeiter. Selbstständige müssen die Kosten hingegen selbst tragen. Bei privaten Unfallversicherungen zahlt der Versicherte in der Regel selbst die Beiträge. Die Kosten für die gesetzliche Unfallversicherung werden durch Beiträge der Arbeitgeber finanziert, während die Beiträge für private Unfallversicherungen individuell je nach Risikoprofil des Versicherten festgelegt werden. **
-
Wie viel sollte eine Unfallversicherung kosten?
Wie viel eine Unfallversicherung kosten sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Leistungsumfang, dem Alter und Gesundheitszustand der versicherten Person sowie der Berufsgruppe. Generell kann man sagen, dass eine gute Unfallversicherung je nach Leistungen und Risikoprofil zwischen 50 und 200 Euro pro Jahr kosten kann. Es ist wichtig, sich vor Vertragsabschluss genau zu informieren und verschiedene Angebote zu vergleichen, um das beste Preis-Leistungs-Verhälbntis zu finden. Zudem sollte man darauf achten, dass die Versicherung individuell auf die eigenen Bedürfnisse zugeschnitten ist, um im Ernstfall optimal abgesichert zu sein. **
-
Was sollte eine gute Unfallversicherung kosten?
Was sollte eine gute Unfallversicherung kosten? Die Kosten für eine gute Unfallversicherung können je nach Anbieter, Leistungsumfang und individuellen Bedürfnissen variieren. Es ist wichtig, dass die Versicherungssumme ausreichend hoch ist, um im Falle eines Unfalls alle Kosten abzudecken. Zudem sollten auch Leistungen wie Invaliditäts- oder Todesfallleistungen berücksichtigt werden. Ein angemessener Preis für eine gute Unfallversicherung liegt in der Regel zwischen 100 und 300 Euro pro Jahr, kann aber auch höher sein, je nach individuellen Faktoren. Es lohnt sich, verschiedene Angebote zu vergleichen, um die beste und gleichzeitig bezahlbare Versicherung zu finden. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Private Unfallversicherung, Fachbücher von Andreas KlothDas Handbuch zur privaten Unfallversicherung bietet eine umfassende und systematische Darstellung des relevanten Rechtsrahmens. Es wurde grundlegend überarbeitet und orientiert sich an den Allgemeinen Unfallversicherungsbedingungen (AUB) 2020. Die Neuauflage berücksichtigt die aktuellsten Entwicklungen in Gesetzgebung und Rechtsprechung. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken unterstützen die Verständlichkeit und Praxisrelevanz des Werkes. Ein ausführlicher prozessualer Teil behandelt wichtige Aspekte wie Darlegungs- und Beweislast sowie Fristen. Die Themen reichen von den Rechtsgrundlagen über den Abschluss des Versicherungsvertrages bis hin zu spezifischen Leistungsarten wie Unfallrente und Krankenhaustagegeld. Dieses Fachbuch richtet sich an Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter sowie Sachbearbeiterinnen und Sachbearbeiter in der Versicherungsbranche.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Neuester Eisenbahn-Güter-Tarif, Sachbücher von Franz ScheinerBücher zählen bis heute zu den wichtigsten kulturellen Errungenschaften der Menschheit. Ihre Erfindung war mit der Einführung des Buchdrucks ähnlich bedeutsam wie die des Internets: Erstmals wurde eine massenweise Weitergabe von Informationen möglich. Bildung, Wissenschaft, Forschung, aber auch die Unterhaltung wurden auf neuartige, technisch wie inhaltlich revolutionäre Basis gestellt. Bücher verändern die Gesellschaft bis heute. Die technischen Möglichkeiten des Massenbuchdrucks führten zu einem radikalen Zuwachs an Titeln im 18. und 19. Jahrhundert. Dennoch waren die Rahmenbedingungen immer noch ganz andere als heute: Wer damals ein Buch schrieb, verfasste oftmals ein Lebenswerk. Dies spiegelt sich in der hohen Qualität alter Bücher wider. Leider altern Bücher. Papier ist nicht für die Ewigkeit gemacht. Daher haben wir es uns zur Aufgabe gemacht, das Wissen der Menschheit zu konservieren und alte Bücher in möglichst hoher Qualität zu niedrigen Preisen verfügbar zu machen.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer trägt die Kosten für die Unfallversicherung?
Wer trägt die Kosten für die Unfallversicherung hängt von verschiedenen Faktoren ab. In der Regel übernimmt der Arbeitgeber die Kosten für die gesetzliche Unfallversicherung seiner Mitarbeiter. Selbstständige müssen die Kosten für ihre Unfallversicherung in der Regel selbst tragen. Bei privaten Unfallversicherungen trägt der Versicherungsnehmer die Kosten. Es ist wichtig, die genauen Bedingungen und Kosten der Unfallversicherung zu prüfen, um sicherzustellen, wer letztendlich für die Kosten aufkommt. **
-
Was sind die verschiedenen Leistungen, die eine Unfallversicherung bietet, und was ist der beste Weg, um einen passenden Tarif zu finden?
Eine Unfallversicherung bietet Leistungen wie Invaliditäts- und Todesfallleistungen, Krankenhaustagegeld und Unfallrente. Um einen passenden Tarif zu finden, sollte man die individuellen Bedürfnisse und Risiken berücksichtigen, verschiedene Angebote vergleichen und sich gegebenenfalls von einem Versicherungsberater beraten lassen. Es ist wichtig, auf die Vertragsbedingungen, Deckungssummen und Ausschlüsse zu achten, um den optimalen Schutz zu erhalten. **
-
Welches Angebot gibt es für den o2 Grow Tarif?
Der o2 Grow Tarif bietet eine Flatrate für Telefonie und SMS in alle deutschen Netze sowie eine Internet-Flat mit Highspeed-Datenvolumen. Zudem beinhaltet der Tarif eine EU-Roaming-Flat, sodass man auch im Ausland zu den gleichen Konditionen telefonieren, simsen und surfen kann. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.