Domain tarif-info.de kaufen?
Wir ziehen mit dem Projekt
tarif-info.de um.
Sind Sie am Kauf der Domain
tarif-info.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tarif-info.de kaufen?
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
Eberle, Andreas: info.info. , Die Weltanschauung des Mechanismus - die auf der wissenschaftlichen Annahme beruht, dass das Universum wie eine Art riesiges Uhrwerk funktioniert - führte im 19. Jahrhundert zu einem Umbruch der Gesellschaft, beeinflusste und erschuf politische Systeme und bestimmt noch maßgeblich das Denken und die Gesinnung in unserer heutigen Zeit. Diese mechanistische Philosophie wurde jedoch von der Wissenschaft selbst entzaubert, sie hat sich schlichtweg als falsch erwiesen. Ist unsere heutige Gesellschaft also auf einem Irrtum gegründet? Physikalische Phänomene, wie z. B. Elektronen, die in den Zahlenverhältnissen der Musikintervalle "musizieren" und Planeten, die in denselben Zahlenverhältnissen "klingen", faszinierten Andreas Eberle (Jahrgang 1966) schon seit seinem Studium an der Hochschule für Musik und darstellende Kunst in Wien. Vom Mikrokosmos bis hin zum Makrokosmos schien es eine Ordnung zu geben, die kein Zufall sein konnte. Diese Erkenntnis und die Aussage eines renommierten Physikers über den fundamentalen Baustein des Universums inspirierten ihn zu weitreichenden Recherchen und zum Verfassen dieses Buches. , Sonstige > Innenausstattung , Erscheinungsjahr: 20250605, Autoren: Eberle, Andreas, Seitenzahl/Blattzahl: 114, Keyword: Gesellschaft; Philosophie; Physik, Fachschema: Philosophie / Gesellschaft, Politik, Staat, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 10, Gewicht: 300, Produktform: Kartoniert,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
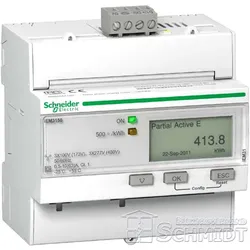
Schneider IEM3150 - Energiezähler dreiphasig, 1 Tarif, Direktmessung 63ASchneider IEM3150Eigenschaften:Kommunikationsprotokoll: Modbus RTU 9,6, 19,2 und 38,4 kBaud gerade/ungerade oder keine Parität - Versorgungsspannung: 230/400V AC- Frequenz: 50/60 Hz- Arbeitsbereich Anschluss: DirektanschlussGeeicht: nein232,25 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Schneider IEM3250 - Energiezähler dreiphasig, 1 Tarif, Direktmessung 5ASchneider IEM3250Eigenschaften:Kommunikationsprotokoll: Modbus RTU 9,6, 19,2 und 38,4 kBaud gerade/ungerade oder keine Parität - Versorgungsspannung: 230/400V AC- Frequenz: 50/60 Hz- Arbeitsbereich217,54 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter

-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
NZR Hutschienenzähler digital DHZS01 Tarif (57320218)Einleitung Der NZR Hutschienenzähler digital DHZS01 Tarif ist ein digitales Messgerät zur Erfassung von Stromverbrauch auf Hutschienenmontage. Eigenschaften • Digitaler 2-Tarifzähler zur Messung positiver Wirkenergie in 4-Leiternetzen \n• Drehstromzähler mit Direktmessung und 3-zeiliger LCD-Displayanzeige \n• Anzeige von Energiewert, Leistung, Spannung, Strom, Leistungsfaktor, Frequenz und Momentanwerten \n• Bedientaste zur Displayumschaltung und Geräteparametrierung \n• Installationsfehlererkennung integriert \n• Impulsausgang mit OptoMOSFET-Ausführung, einstellbarer Impulsfaktor und Impulslänge \n• Montage auf Tragschiene gemäß EN 50022 (TS 35) \n• EG Baumusterprüfbescheinigung nach Richtlinie 2004/22/EG (MID) \n• Kompakte Bauform mit Schutzklasse IP20 \n• Betriebstemperaturbereich von -25 bis +55 °C \n• Hohe Genauigkeit der Wirkenergieerfassung (Klasse B, 1 %) \n• Niedriger Eigenverbrauch pro Phase \n• Vielseitig einsetzbar mit verschiedenen Ausführungen für unterschiedliche Leiter- und Spannungssysteme verfügbar Lieferumfang • 1 x digitaler Hutschienenzähler DHZS01 Tarif (57320218)263,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eberle, Andreas: info.info. , Die Weltanschauung des Mechanismus - die auf der wissenschaftlichen Annahme beruht, dass das Universum wie eine Art riesiges Uhrwerk funktioniert - führte im 19. Jahrhundert zu einem Umbruch der Gesellschaft, beeinflusste und erschuf politische Systeme und bestimmt noch maßgeblich das Denken und die Gesinnung in unserer heutigen Zeit. Diese mechanistische Philosophie wurde jedoch von der Wissenschaft selbst entzaubert, sie hat sich schlichtweg als falsch erwiesen. Ist unsere heutige Gesellschaft also auf einem Irrtum gegründet? Physikalische Phänomene, wie z. B. Elektronen, die in den Zahlenverhältnissen der Musikintervalle "musizieren" und Planeten, die in denselben Zahlenverhältnissen "klingen", faszinierten Andreas Eberle (Jahrgang 1966) schon seit seinem Studium an der Hochschule für Musik und darstellende Kunst in Wien. Vom Mikrokosmos bis hin zum Makrokosmos schien es eine Ordnung zu geben, die kein Zufall sein konnte. Diese Erkenntnis und die Aussage eines renommierten Physikers über den fundamentalen Baustein des Universums inspirierten ihn zu weitreichenden Recherchen und zum Verfassen dieses Buches. , Sonstige > Innenausstattung , Erscheinungsjahr: 20250605, Autoren: Eberle, Andreas, Seitenzahl/Blattzahl: 114, Keyword: Gesellschaft; Philosophie; Physik, Fachschema: Philosophie / Gesellschaft, Politik, Staat, Warengruppe: TB/Philosophie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 140, Höhe: 10, Gewicht: 300, Produktform: Kartoniert,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
-
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
-
Schneider IEM3150 - Energiezähler dreiphasig, 1 Tarif, Direktmessung 63ASchneider IEM3150Eigenschaften:Kommunikationsprotokoll: Modbus RTU 9,6, 19,2 und 38,4 kBaud gerade/ungerade oder keine Parität - Versorgungsspannung: 230/400V AC- Frequenz: 50/60 Hz- Arbeitsbereich Anschluss: DirektanschlussGeeicht: nein232,25 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Schneider IEM3250 - Energiezähler dreiphasig, 1 Tarif, Direktmessung 5ASchneider IEM3250Eigenschaften:Kommunikationsprotokoll: Modbus RTU 9,6, 19,2 und 38,4 kBaud gerade/ungerade oder keine Parität - Versorgungsspannung: 230/400V AC- Frequenz: 50/60 Hz- Arbeitsbereich217,54 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.